「売上は増え続けているのに、お金が手元に残らない」「お客さまは順調に来ているのに、月末の口座残高を見てため息をついてしまう」美容室経営者にありがちな、この悩みの正体の多くは「どんぶり勘定」にある。主に個人事業主の皆さまへ向け、どんぶり勘定から脱却し、経営を軌道に乗せるための、具体的な方法を特集する。
どんぶり勘定だと、なぜお金が残らないのか?
どんぶり勘定で経営をしていたAさんの事例から、順調に見えて、実は身近に潜んでいた落とし穴の存在を明らかにしていこう。
○ 38歳で個人事業主として独立
○ 独立前の給与所得は650万円
(社会保険料100万円、所得税・住民税60万円、手取り490万円)
○ 創業時に500万円借り入れ(月9万円×60カ月返済)
○ 1年目の平均客単価は1万円、材料費は1,300円(13%)
○ 家賃18万円/月
○ アシスタントスタッフをフルタイムで1人雇用
○ 確定申告は白色申告
【1年目】
38歳で念願の独立を果たしたAさんは、経営に関しては「預金通帳の残高が増えていれば、経営もうまくいっている」「売上が落ちなければ大丈夫」という「どんぶり勘定」そのものの考え方でした。
とはいえ、創業1年目は、Aさん自身も驚くほど順調。スタッフに給与を出し、家賃や広告宣伝費などの各種費用を支払って、社会保険料を納め、借入金を返済しても、600万円が自由に使えるお金になりました(ただし、後述しますが、これは勘違い)。独立前の手取り額から大幅アップし、しかも、独立に向けて行っていた貯蓄も、今や不要です。
さらに、少々無駄遣いをしても、お店を営業すれば毎日のようにお金が入ってくるのですから、資金繰りに何の不安も感じません。憧れの高級自動車を購入し、外食の頻度も増え、大いに散財しました。
【2年目】
税務署と交渉し、前年の税金は分割納税することになりました。この分と、今年の所得税・事業税を支払うには、もっと売上を増やさないといけない。そう考えたAさんは、価格を下げて大々的に集客しました。すると、この戦術が大当たり。客単価は1000円下がりましたが、客数は月平均で30人増えたため、売上高も2000万円近くに上りました。
これなら納税も余裕…と思ったら、客数が増えたせいでスタッフが時間外労働を行うようになって人件費が上がり、材料費も上がり、さらには、前年の所得から計算される社会保険料や住民税もアップしました。結果、自由に使えるお金は400万円を切ってしまいました。しかも翌年からは、消費税の納税や、介護保険料の支払いも始まり、資金繰りはますます厳しくなりそうです。
さて、順調だったはずのAさんは、なぜ、このような状況に陥ってしまったのでしょうか?
Q1
なぜ、「自由に使える(と思い込んでいる)お金」と「実際に手元に残るお金」に違いがあったのでしょうか?
A1
事業用と個人用の財布を分けていなかったから
Q1
なぜ、資金がショートし、分割納税に追い込まれたのでしょうか? もちろん、無駄に散財したことは大きな原因ですが、他に資金ショートを避ける方法はなかったのでしょうか。
A1
現金の動きを把握していなかったから
Q3
なぜ、売上高は増えたのに、「自由に使えるお金」は減ったのでしょうか?前年の所得税・事業税を前年中に支払っていたとしても、なお「自由に使えるお金」は減っています。
A3
収益構造を把握していなかったから
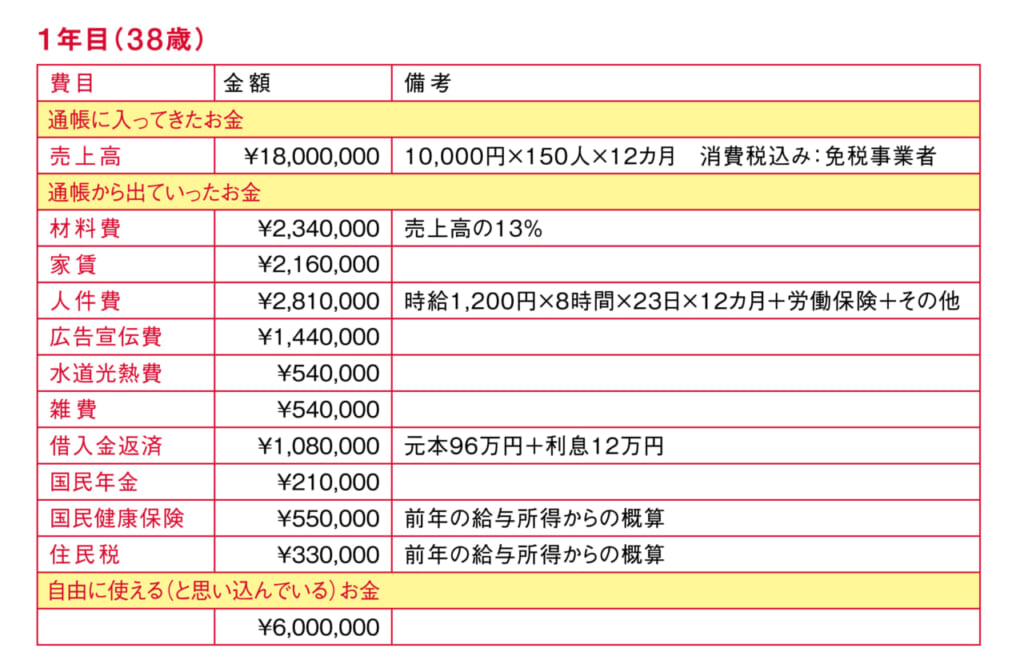
○「借入金を返済しても手元に600万円残る」と、高級自動車の購入や遊興で散財!
▼
○初めての確定申告。計算すると、所得税70万円+事業税25万円に上ることが判明!
○手持ちの現金では賄えず、分割納税を申請。毎月の支払いに追われることに…
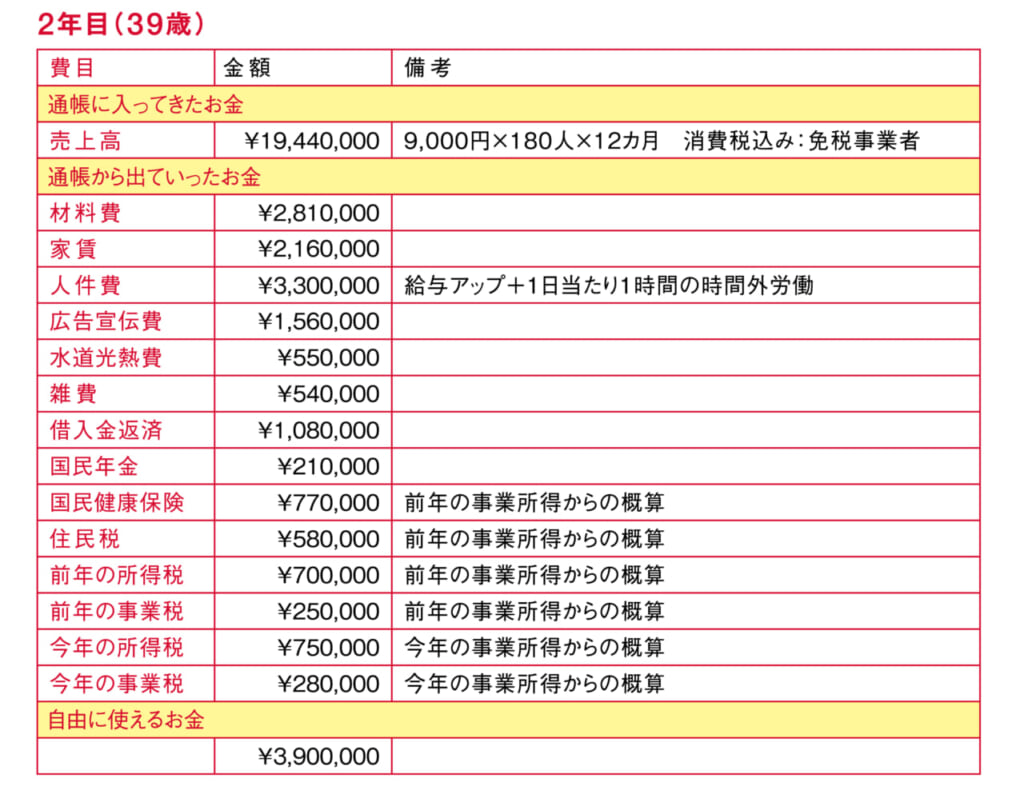
○売上確保のため、値引きを断行。単価は下がったが売上は約10%アップ!
▼
○売上は増えたが、手元に残るお金は大きく減少
○課税売上高1000万円超のため、3年目からは課税事業者となり、消費税の納税開始
○40歳からは介護保険料の支払いも始まり、ますますキャッシュは減っていく…
はじめから読む… お金勘定の基礎 #01|「どんぶり勘定」とはどんな勘定?
※本記事は、月刊『美容の経営プラン』2026年1月号から転載した記事です。


Share

ヘアモード社が発行する月刊誌・書籍やHAIR MODE Onlineで発信される美容情報・特集記事が読み放題になる会員制サービス。

本も動画も見放題
多様な切り口のコンテンツ
仲間と一緒に使える
実践的な知を月額2,970円で学べる